




Luka 1: suma gwarancyjna to nie wartość towaru
OC przewoźnika chroni odpowiedzialność firmy, a nie sam towar w każdej sytuacji. W przewozie międzynarodowym konwencja CMR co do zasady ogranicza odszkodowanie za utracony ładunek do 8,33 SDR za kilogram brakującej masy brutto. Kurs SDR zmienia się codziennie. Dla lekkiej elektroniki o masie 1000 kg i wartości 250 tys. euro ustawowy limit może więc wynieść tylko około 10 tys. euro, zanim uwzględni się inne okoliczności.
Różnicę może pokrywać ubezpieczenie cargo wykupione przez właściciela towaru albo dodatkowa ochrona. Przewoźnik nie powinien jednak obiecywać klientowi pełnego zwrotu faktury wyłącznie dlatego, że na polisie widzi wysoką sumę. Najpierw trzeba ustalić podstawę odpowiedzialności, limit na zdarzenie, udział własny i wyłączenia.
Luka 2: parking zapisany drobnym drukiem
TT Club wskazuje, że 85 proc. kradzieży ładunków wydarza się w tranzycie, a wiele zdarzeń ma miejsce na niezabezpieczonych parkingach przydrożnych. Polisa może wymagać parkingu strzeżonego, oświetlonego, ogrodzonego albo certyfikowanego, szczególnie dla elektroniki, alkoholu, farmaceutyków i innych towarów wysokiego ryzyka. Problem zaczyna się wtedy, gdy dyspozytor planuje postój dopiero po wyczerpaniu czasu jazdy.
Firma powinna zdefiniować minimalny standard postoju dla każdej klasy ładunku i zapisać co najmniej dwa miejsca rezerwowe. Jeżeli bezpieczny parking jest pełny, kierowca potrzebuje jasnej ścieżki eskalacji, a nie ogólnego polecenia, by znaleźć cokolwiek w pobliżu. Dokumentacja lokalizacji i godziny przyjazdu może później rozstrzygać o regresie lub odmowie wypłaty.
Luka 3: zabezpieczenie istnieje tylko na fakturze
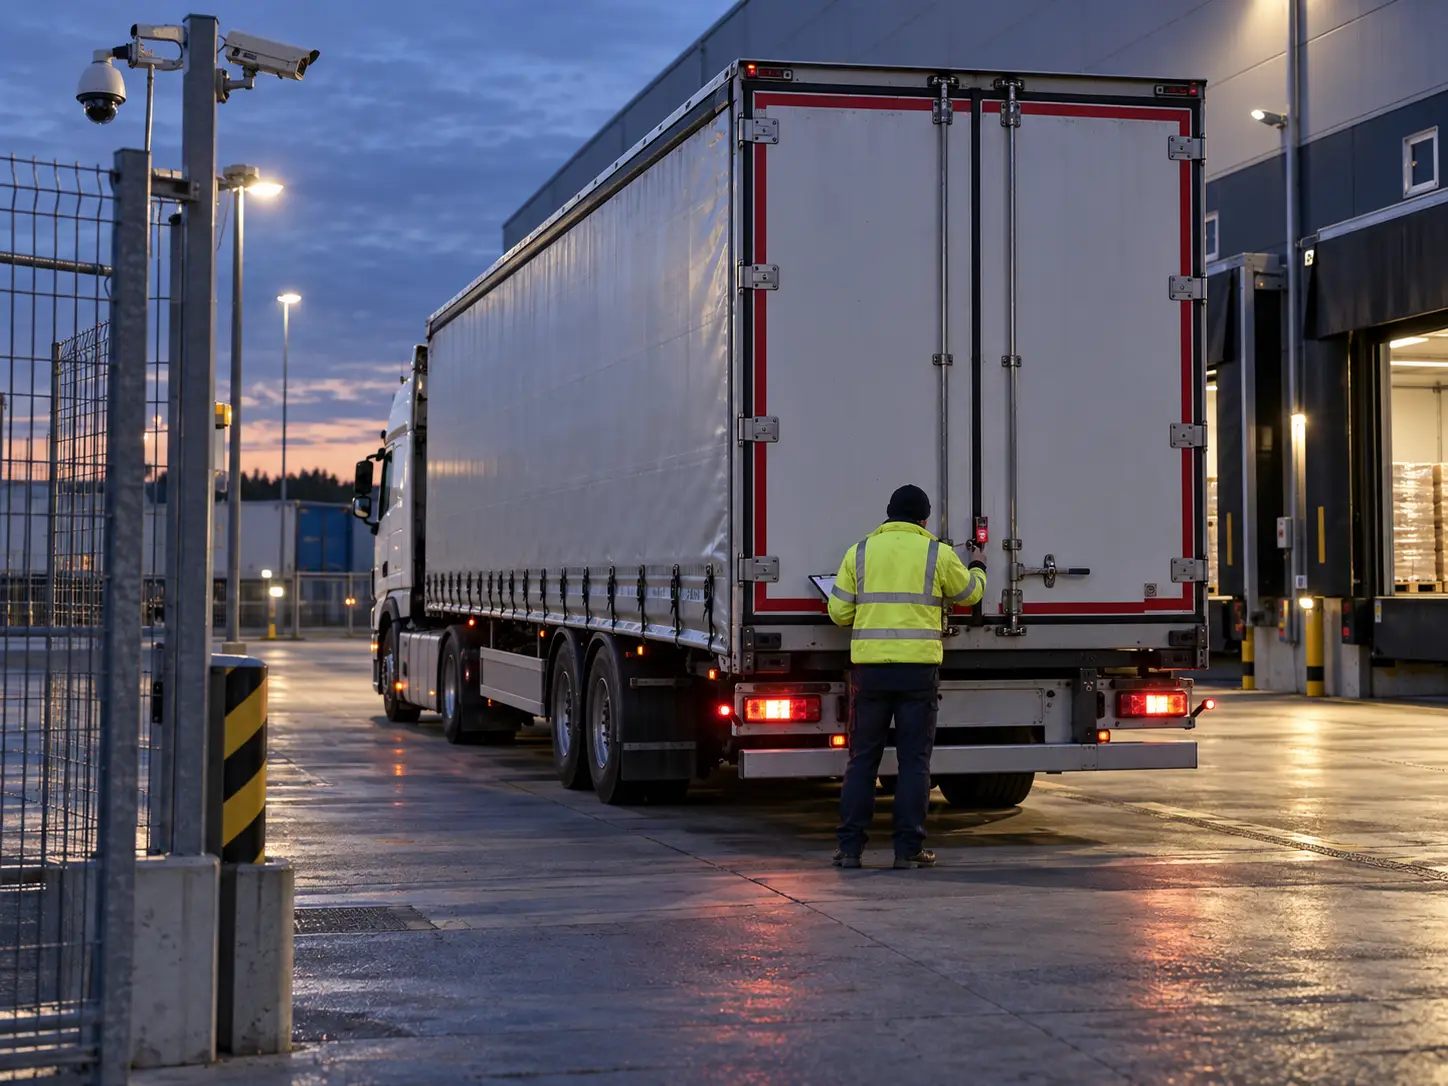
Zamek, plomba i monitoring nie działają, jeśli nikt nie sprawdza ich stanu. Procedura powinna określać typ zabezpieczenia, numer plomby, zdjęcie po zamknięciu, kontrolę po każdym postoju i zakaz ujawniania rodzaju towaru osobom postronnym. TAPA i IRU zalecają także planowanie postojów z wyprzedzeniem, kontrolę dostępu oraz ograniczenie informacji operacyjnych do zasady wiedzy koniecznej.
Najlepszy audyt jest praktyczny: menedżer wybiera pięć ostatnich przewozów wysokiego ryzyka i sprawdza, czy dla każdego istnieje ślad wykonania procedury. Instrukcja w segregatorze bez zdjęcia plomby, potwierdzenia parkingu i reakcji na alarm nie będzie mocnym dowodem staranności.
Luka 4: podwykonawca poza ochroną
Polisa może obejmować przewóz własną flotą, ale ograniczać odpowiedzialność za dalsze zlecenie transportu. Osobnym ryzykiem jest podszycie się pod przewoźnika lub przejęcie komunikacji. Weryfikacja rachunku, domeny e-mail, numeru telefonu, licencji, polisy i danych kierowcy powinna następować niezależnym kanałem, szczególnie gdy zleceniobiorca lub numer kontaktowy zmienił się tuż przed odbiorem.
W umowie z podwykonawcą trzeba powtórzyć standard parkingowy i wymagane zabezpieczenia, a nie zakładać, że wynikają one z ogólnego obowiązku staranności. Jeżeli własna polisa wymaga zgody ubezpieczyciela na określony model dalszego zlecenia, potwierdzenie należy uzyskać przed załadunkiem.
Luka 5: geofencing bez reakcji
Lokalizator pomaga tylko wtedy, gdy alarm prowadzi do działania. Firma powinna ustalić, kto odbiera alert poza godzinami biura, w jakim czasie kontaktuje kierowcę i kiedy zawiadamia policję. Geofencing warto ustawić nie tylko dla trasy, lecz także dla nieplanowanego odpięcia naczepy, otwarcia drzwi i dłuższego postoju w strefie wysokiego ryzyka.
Nie wszystkie ładunki wymagają tej samej technologii. Dla drogiego, lekkiego towaru uzasadniony może być ukryty drugi tracker w przesyłce. Dla masowego surowca większą wartość da kontrola przewoźnika, plan parkingowy i blokada drzwi. Technika powinna wynikać z wartości, atrakcyjności i możliwości szybkiej odsprzedaży.
Luka 6: spóźnione zgłoszenie
Po kradzieży pierwsza godzina ma znaczenie dla odzyskania pojazdu i towaru. Kierowca powinien znać kolejność kontaktu: numer alarmowy, dyspozytor, ubezpieczyciel lub assistance, właściciel ładunku. Zgłoszenie na policję musi opisywać nie tylko pojazd, lecz także towar, numery plomb, telematykę, ostatnią potwierdzoną lokalizację, zapisy z kamer.
TT Club zaleca natychmiastowe zawiadomienie organów i ubezpieczyciela oraz zachowanie informacji potrzebnych do odzysku. Wewnętrzna karta incydentu powinna zawierać gotowe pola, żeby stres nie wymazał najważniejszych danych. Zwłoka może osłabić szansę odzysku i naruszyć termin wskazany w warunkach ubezpieczenia.
Luka 7: brak przygotowanego planu
Raz w roku broker, dyspozytor i osoba odpowiedzialna za flotę powinni przejść przez realny scenariusz szkody. Należy wybrać najdroższy typ ładunku, najtrudniejszą trasę, postój nocny i podwykonawcę, a następnie wskazać konkretne zapisy polisy. Jeżeli zespół nie potrafi odpowiedzieć, czy taki przewóz jest chroniony, problem już istnieje.
Praktyczna lista decyzji ma siedem pozycji: limit odpowiedzialności, ubezpieczenie cargo, standard parkingu, zabezpieczenia, weryfikacja podwykonawcy, obsługa alarmów i procedura zgłoszenia. Każda pozycja potrzebuje właściciela oraz dowodu wykonania. Dopiero wtedy polisa staje się częścią systemu bezpieczeństwa, a nie dokumentem oglądanym po fakcie.
źródło: Lorry.pl