




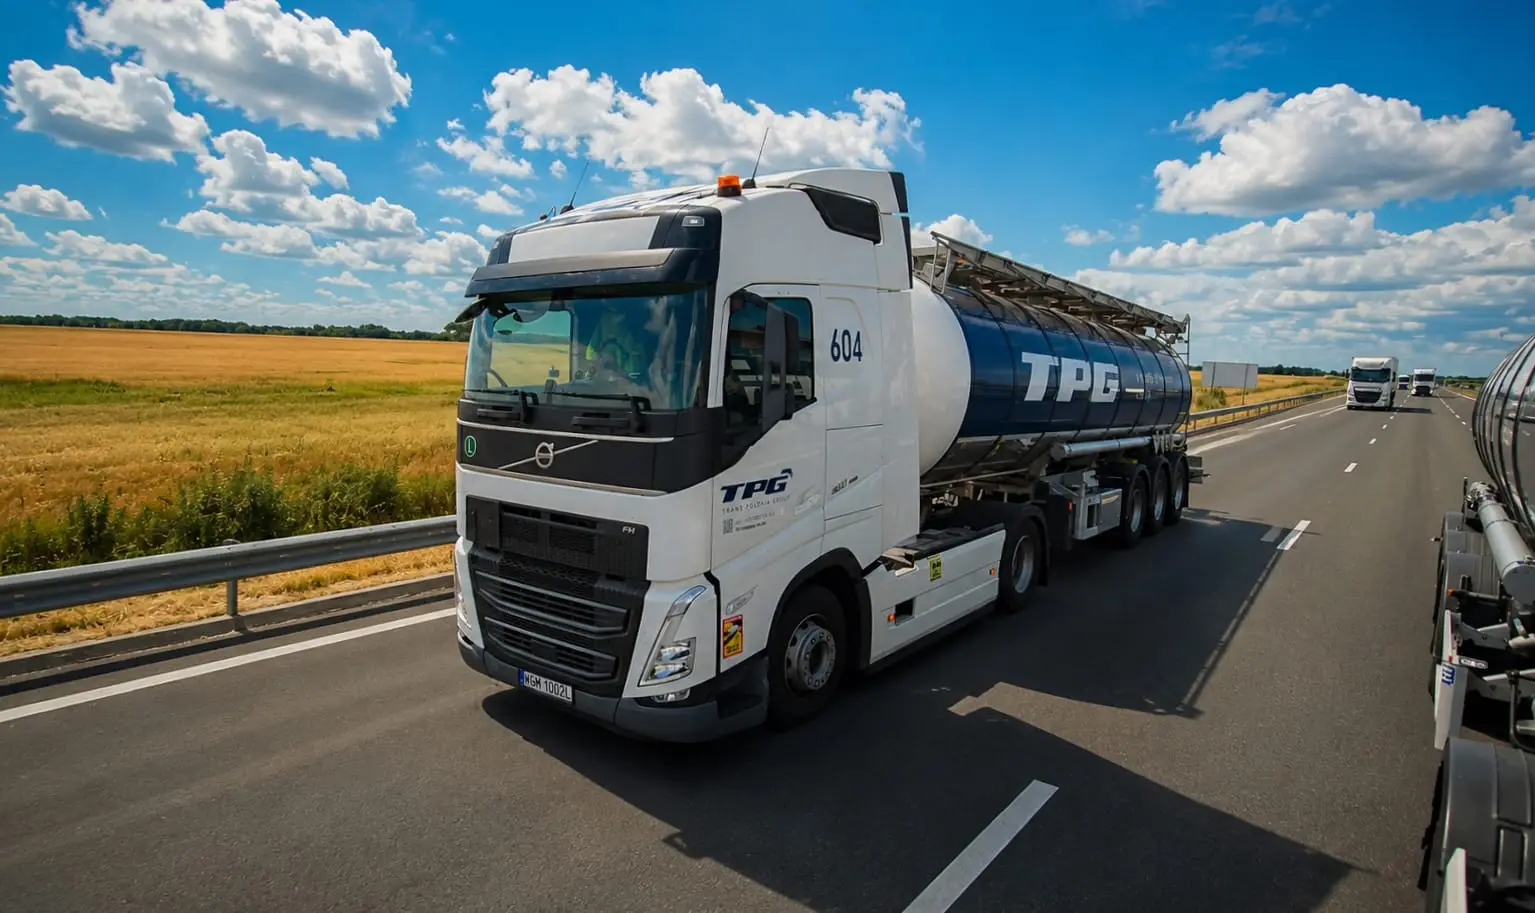
Trans Polonia Group (TPG), notowany na GPW operator transportowo-logistyczny specjalizujący się w przewozie towarów niebezpiecznych i szkła, zakończył pierwszą połowę 2026 roku przychodami na poziomie 259,4 mln zł, co oznacza wzrost o 143,6% w porównaniu z analogicznym okresem ubiegłego roku. Zysk brutto ze sprzedaży zwiększył się natomiast ponad czterokrotnie w stosunku do 35,5 mln zł rok wcześniej
– Naszym strategicznym celem jest zbudowanie jednego z największych w Europie podmiotów specjalizujących się w transporcie towarów niebezpiecznych. Europejski rynek ADR pozostaje atrakcyjnym obszarem do konsolidacji. Wiele firm z tego segmentu mierzy się dziś z rosnącymi kosztami działalności, wyzwaniami związanymi z sukcesją oraz koniecznością dostosowania się do zmieniających się warunków rynkowych. Dla Grupy o odpowiedniej skali i zapleczu finansowym tworzy to przestrzeń do dalszego rozwoju poprzez przejęcia. Chcemy aktywnie korzystać z tych możliwości – zapewnia Dariusz Cegielski.
Warto zauważyć, że pierwsza połowa 2026 roku była jednocześnie pierwszym pełnym okresem, w którym w wynikach Grupy widoczny był efekt przejęcia Nijman/Zeetank. Z działalności TPG pochodziło 108,3 mln zł przychodów, natomiast 151,1 mln zł wygenerowała przejęta grupa Nijman/Zeetank.
– To był bardzo intensywny czas, wypełniony działaniami związanymi z łączeniem obu organizacji. Koncentrowaliśmy się na zapewnieniu stabilności operacyjnej, utrzymaniu relacji z kluczowymi klientami oraz wykorzystaniu potencjału, jaki daje połączenie kompetencji i zasięgów Trans Polonii oraz Nijman/Zeetank. Wyniki pokazują, że integracja obu biznesów przebiega w dobrym kierunku. Jednocześnie widzimy jeszcze znaczący potencjał do wykorzystania w kolejnych okresach – stwierdził Dariusz Cegielski.
Warto dodać, że pierwsza półrocze tego roku, było jednocześnie pierwszym pełnym okresem, w którym w wynikach Grupy widoczny był efekt przejęcia Nijman/Zeetank. Z działalności TPG
pochodziło 108,3 mln zł przychodów, natomiast 151,1 mln zł wygenerowała przejęta grupa Nijman/Zeetank.
Największym segmentem działalności Grupy pozostawał transport płynnej chemii, który wygenerował 145,8 mln zł przychodów, o 79,5% więcej niż rok wcześniej. Istotnym motorem wzrostu był również transport paliw – przychody w tym obszarze wyniosły 47,4 mln zł wobec 6,4 mln zł w I półroczu 2025 roku. Nowym istotnym obszarem działalności stał się transport szkła, który wygenerował 45,8 mln zł przychodów.
Łącznie transport płynnej chemii odpowiadał za 56,2% przychodów Grupy, transport paliw za 18,3%, a transport szkła za 17,7%. Pozostałe przychody pochodziły m.in. z transportu płynnych produktów spożywczych, mas bitumicznych oraz cementu.
– Wyniki pierwszego półrocza pokazują, że wraz ze wzrostem skali działalności jesteśmy w stanie poprawiać również efektywność biznesu. Kolejnym krokiem będzie pełne wykorzystanie synergii wynikających z połączenia obu organizacji – dodaje Dariusz Cegielski.
Spółka podsumowana
Na początku października Dom Maklerski INC opublikował raport analityczny Grupy Trans Polonii. Analitycy zwrócili uwagę na istotną zmianę skali działalności Grupy po przejęciu Nijman/Zeetank. Za kolejne źródła wzrostu uważając rozwój intermodalu, lepsze wykorzystanie floty i tankokontenerów oraz realizację od 2027 r. pięcioletniego kontraktu z ORLEN Paliwa na transport LPG o szacowanej wartości 250 mln zł.
Równolegle Trans Polonia kontynuuje realizację strategii rozwoju opartej na konsolidacji europejskiego rynku transportu towarów niebezpiecznych.
źródło: Trans Polonia Group